

Для налоговых споров и отчетов по грантам и субсидиям.
В договоре указали капитальный ремонт, налоговая инспекция усматривает реконструкцию, а орган, предоставивший субсидию, требует подтвердить соответствие расходов согласованной смете. Разрешить такой спор помогает исследование фактических работ и документов, по которым можно установить, что изменилось в здании и на что потрачены средства.
Экспертный центр ИНДЕКС определяет технический характер работ, проверяет их объем и стоимость в пределах задания, обосновывает распределение затрат между самостоятельными комплексами. Заказчик получает заключение с нормативными основаниями, расчетами и ссылками на конкретные документы. Эти материалы можно использовать при подготовке возражений на акт проверки, отчета о расходовании средств и доказательств для суда.
Направьте смету, описание объекта и спорные позиции.
Когда необходима экспертиза затрат
- Налоговый орган предлагает исключить ремонтные расходы из текущего периода и увеличить первоначальную стоимость основного средства.
- Грантодатель или орган, предоставивший субсидию, сомневается, что выполненные работы относятся к разрешенному текущему либо капитальному ремонту.
- В одном договоре объединены ремонт, реконструкция, поставка оборудования и сопутствующие услуги; требуется проверить их взаимосвязь и распределить суммы.
- До подачи заявки на финансирование нужно сопоставить технически необходимые работы с разрешенными направлениями расходов.
- В смете, актах и исполнительной документации указаны разные работы либо отсутствуют доказательства состояния объекта до их выполнения.
- В споре уже представлено другое экспертное заключение и необходимо проверить его методику, исходные данные и выводы.
Исследование выполняют по конкретным вопросам. Проверку объемов и стоимости можно дополнить экспертизой строительно-монтажных работ, обследованием объекта или рецензированием представленного заключения.
Что понимается под затратами на ремонт и реконструкцию
Для целей этой услуги затраты — денежная оценка ресурсов и работ, относимых к исследуемому объекту: материалов, оборудования, труда, использования машин, услуг подрядчиков, проектирования и обоснованно распределенных общих расходов. Это рабочее определение предмета исследования; порядок признания расходов зависит от применяемого правового и учетного режима.
Для налога на прибыль пункт 1 статьи 252 НК РФ устанавливает требования к обоснованности, документальному подтверждению и связи расходов с деятельностью, направленной на получение дохода. Состав расходов на ремонт для налогового учета раскрывает пункт 1 статьи 324 НК РФ.
Сумма договора, оплаченная сумма и стоимость подтвержденных работ могут различаться. Аванс подтверждает перечисление денег, акт отражает приемку, исполнительная документация и обследование помогают проверить содержание и объем работ. Эксперт связывает эти сведения по позициям и отдельно показывает расхождения.
Что относится к текущему ремонту
Текущий ремонт направлен на поддержание надлежащего технического состояния здания, исправности его конструкций и инженерных систем. Правовая основа — части 8 и 8.1 статьи 55.24 ГрК РФ. Отдельного универсального определения текущего ремонта, аналогичного определению капитального ремонта в статье 1 ГрК РФ, Кодекс не содержит.
В предусмотренных случаях текущий ремонт включает замену или восстановление отдельных элементов. Условия и перечень устанавливает Постановление Правительства РФ от 30.11.2021 № 2120. Поэтому слово «замена» в смете еще не означает капитальный ремонт. Проверяются конструктивная роль элемента, характер вмешательства и условия соответствующего пункта перечня.
Примеры, требующие оценки по фактическому составу: восстановление отделки, замена отдельных оконных или дверных блоков, элементов инженерных систем, напольных покрытий и работы с кровлей. Постановление № 2120 не применяется к текущему ремонту общего имущества многоквартирного дома; для такого объекта необходимо исследовать специальное регулирование.
Что относится к капитальному ремонту
Для зданий и сооружений, кроме линейных объектов, пункт 14.2 статьи 1 ГрК РФ относит к капитальному ремонту замену или восстановление строительных конструкций, кроме несущих, инженерных систем и сетей, а также предусмотренные законом работы с отдельными элементами несущих конструкций.
Закон допускает замену отдельных элементов несущих конструкций на аналогичные либо улучшающие показатели таких конструкций элементы, а также восстановление отдельных элементов. Эксперт устанавливает конструктивную роль затронутых частей и проверяет, укладывается ли вмешательство в это исключение или относится к замене и восстановлению несущих конструкций, предусмотренным определением реконструкции. Классификация не сводится к стоимости, площади ремонта или проценту износа.
Капитальный ремонт может включать комплексное восстановление инженерной системы либо замену отдельных поврежденных несущих элементов покрытия. Однако принадлежность конкретного комплекса подтверждают проектом, обследованием и исполнительными материалами, с проверкой допустимых случаев текущего ремонта.
Что относится к реконструкции
По пункту 14 статьи 1 ГрК РФ реконструкция объекта капитального строительства, кроме линейного объекта, связана с изменением его параметров или параметров его частей, включая высоту, количество этажей, площадь и объем; к ней относятся надстройка, перестройка и расширение. Норма также охватывает замену и восстановление несущих конструкций с исключением, установленным для отдельных элементов.
Пристройка дополнительного объема, устройство нового этажа и переустройство несущей системы требуют проверки на признаки реконструкции. Название договора «капитальный ремонт» не изменяет фактический результат работ. Вместе с тем любое улучшение характеристик или применение современного материала само по себе не доказывает реконструкцию.
Для линейных объектов используются специальные определения пунктов 14.1 и 14.3 статьи 1 ГрК РФ. Их нельзя механически заменять критериями для обычного здания. Модернизация и техническое перевооружение в налоговом учете также проверяются отдельно.
Как различаются виды работ
| Критерий | Текущий ремонт | Капитальный ремонт | Реконструкция |
|---|---|---|---|
| Цель и результат | Поддержание надлежащего состояния; допустимая замена отдельных элементов | Восстановление или замена конструкций и систем в пределах п. 14.2 | Изменение параметров объекта либо вмешательство, предусмотренное п. 14 |
| Несущие конструкции | Проверяются ограничения текущего ремонта и условия применимых норм | Работы с отдельными элементами в предусмотренных законом пределах | Работы с несущими конструкциями с учетом исключения для отдельных элементов |
| Инженерные системы | Отдельные элементы при соблюдении условий № 2120 | Восстановление или замена систем и сетей; оценивается весь комплекс | Оцениваются связь с реконструкцией, новые нагрузки и изменение параметров |
| Что доказывает вид работ | Дефекты, конкретные действия, объем и условия нормы | Роль конструкций и элементов, проект, фактический результат | Параметры до и после, конструктивные решения, изменение объема объекта |
| Что не дает готового ответа | Слово «косметический» | Большая смета или полная оплата | Слово «реконструкция» без исследования фактов |
Один объект может содержать несколько самостоятельных комплексов работ. Их выделение должно опираться на фактическую и технологическую самостоятельность. Отделочные операции, необходимые для завершения реконструкции, нельзя автоматически считать отдельным текущим ремонтом.
Как экспертиза помогает в налоговом споре
Для налога на прибыль расходы на ремонт рассматриваются по статье 260 НК РФ «Расходы на ремонт основных средств и иного имущества». Пункт 2 статьи 257 НК РФ предусматривает изменение первоначальной стоимости при достройке, дооборудовании, реконструкции, модернизации и техническом перевооружении. Для этих целей НК РФ содержит собственные признаки работ.
Эксперт выясняет, какие характеристики восстанавливались, появились ли новые функции и нагрузки, изменились ли производственные мощности и технологические показатели. Сохранение площади здания не исключает налоговые признаки модернизации. Одновременно высокая стоимость и использование более совершенных материалов не позволяют без исследования объявить ремонт реконструкцией.
При создании ремонтного резерва применяется порядок статьи 324 НК РФ во взаимосвязи с пунктом 3 статьи 260. Для ремонта арендованного имущества учитывают условие пункта 2 статьи 260 о возмещении расходов арендодателем. Приведенные правила относятся к налогу на прибыль; для другого налогового режима порядок проверяется отдельно.
Бухгалтерский учет проверяют самостоятельно
Для организаций, применяющих ФСБУ 6/2020 и 26/2020, ремонтные затраты в определенных случаях признаются капитальными вложениями. Значимы подпункт «ж» пункта 5 и пункт 6 ФСБУ 26/2020, исключения подпунктов «б» и «в» пункта 16 и правило пункта 10 ФСБУ 6/2020 о существенных периодических затратах. Поэтому техническая квалификация «капремонт» не означает одинакового отражения суммы во всех видах учета. Эти ФСБУ не распространяются на организации бюджетной сферы.
Налог на имущество не увеличивается автоматически
При среднегодовой налоговой базе капитализация затрат может повлиять на налог через бухгалтерскую стоимость имущества. При кадастровой базе увеличение бухгалтерской стоимости не означает автоматического увеличения налога на ту же сумму. Применяются статья 375 и статья 378.2 НК РФ с учетом особенностей объекта.
Техническое заключение дает проверяемые факты для позиции налогоплательщика и его представителей. Расчет налоговых последствий, правовая оценка доначислений и выводы по бухгалтерскому учету включаются в работу соответствующих специалистов по отдельно определенному заданию.
Экспертиза, назначаемая налоговым органом по статье 95 НК РФ, имеет специальный порядок: она проводится на основании постановления должностного лица и предусматривает процессуальные права проверяемого лица. Договорное исследование, заказанное налогоплательщиком, оформляется с учетом собственного основания и не подменяет эту процедуру. ФНС разъясняет порядок назначения экспертизы и права проверяемого лица.
Гранты и субсидии на ремонт и реконструкцию
Для отчета о расходовании средств необходимо подтвердить, что выполненные работы соответствуют цели финансирования, объекту, перечню мероприятий и допустимым направлениям расходов. Классификация работ — существенная часть проверки, однако она не заменяет анализ соглашения, сроков, результатов, лимитов и подтверждающих документов.
Общую основу задает принцип адресности и целевого характера средств в статье 38 БК РФ. Для субсидий коммерческим организациям, индивидуальным предпринимателям и иным получателям в предусмотренных случаях применяются положения статьи 78 БК РФ; для бюджетных и автономных учреждений, а также соответствующих категорий иных некоммерческих организаций, не являющихся казенными учреждениями, — статьи 78.1 БК РФ. Капитальные вложения в государственные и муниципальные объекты могут финансироваться по специальным правилам статьи 78.2 БК РФ.
Гранты в форме бюджетных субсидий необходимо отличать от иных грантов. Сначала устанавливаются статус получателя и основание финансирования, затем исследуются применимый порядок предоставления средств, соглашение и все его приложения. Нельзя назначить один универсальный набор правил всем грантополучателям.
Что проверяется по каждой расходной позиции
| Параметр | Что сопоставляет эксперт и привлеченные специалисты |
|---|---|
| Объект и мероприятие | Адрес, корпус, помещение или система в соглашении и фактически исследованный объект |
| Разрешенный вид работ | Технические признаки работ и содержание разрешенного текущего ремонта, капремонта либо реконструкции |
| Состав и сумма | Позиции сметы, акты, расчет стоимости, допустимые лимиты и согласованные изменения |
| Сроки и результат | Период выполнения и оплаты в предусмотренных пределах; фактический результат, который требовалось получить |
| Доказательства | Проект, дефектная ведомость, исполнительная документация, фото, акты и платежные документы |
| Особые условия | Софинансирование, учет НДС, ограничения программы, требования к отчетности; круг вопросов устанавливается заданием |
Для субсидий бюджетным и автономным учреждениям на иные цели особенно полезно Постановление Правительства РФ от 22.02.2020 № 203. Подпункт «а» пункта 4 Общих требований предусматривает при предоставлении субсидии на ремонт или реставрацию перечень объектов, подлежащих ремонту, акт их обследования, дефектную ведомость и предварительную смету расходов; пункт 6 устанавливает требования к отчетности. Это основание заняться техническим обоснованием еще при подготовке заявки.
Например, субсидия предназначена для капитального ремонта кровли корпуса А. Выполненный капитальный ремонт вентиляции корпуса Б может быть технически квалифицирован правильно, но не соответствовать исследованному мероприятию соглашения. Поэтому в заключении нужны и классификационная ведомость, и отдельная таблица связи расходов с условиями финансирования.
Для бюджетного учета дополнительно проверяют применимость КВР и КОСГУ. Код, используемый предоставляющим средства органом, нельзя автоматически переносить в учет коммерческого грантополучателя. Выбор кодов и учетных решений проверяют по статусу получателя и правилам соответствующего периода.
Понятие нецелевого использования закреплено в пункте 1 статьи 306.4 БК РФ. Однако обнаруженное расхождение не дает строительному эксперту основания автоматически объявить всю сумму нецелевым использованием или рассчитать возврат. Правовые последствия определяются уполномоченным органом и, при споре, судом по применимым нормам и условиям соглашения.
Для начала направьте соглашение, смету и замечания проверяющего органа.
Как разделить смешанную смету
Сначала выделяют самостоятельные комплексы и устанавливают прямые затраты каждого из них. Затем проверяют общие расходы: проектирование, организацию работ, временные решения и другие позиции, относящиеся к нескольким комплексам. База распределения должна отражать их действительную связь с работами и быть объяснена в расчете.
Например, общий расход 300 000 руб. при подтвержденной базе распределения 60/40 составит 180 000 и 120 000 руб. Но сама пропорция должна следовать из документов и выбранной методики: произвольное деление по площади или стоимости недостаточно. Связанные с реконструкцией операции исследуются в составе ее результата.
Нераскрытые суммы фиксируют отдельно с указанием недостающих сведений. В расчетной ведомости показывают заявленную сумму, исследованную стоимость, подтвержденную часть и причину расхождения. Отсутствие основания для подтверждения нельзя подменять установленным фактом отсутствия работ.
Практические ситуации и ход исследования
Примеры показывают методику экспертизы. Объекты и суммы приведены для объяснения подхода; они не описывают конкретные дела клиентов ИНДЕКС. Все суммы в примерах указаны без НДС.
Пример 1. Текущий ремонт офиса при налоговой проверке
Организация включила 1,8 млн руб. затрат на восстановление отделки и локальную замену напольных покрытий в ремонтные расходы. Проверяющий указывает на обновленный внешний вид помещения и стоимость работ.
Что исследуют эксперты ИНДЕКС. Сопоставляют дефектную ведомость, фотографии до ремонта, план помещения, акты и фактические объемы. Проверяют отсутствие изменения геометрии, назначения и несущей схемы, а также применимость условий текущего ремонта к конкретным операциям.
Результат при подтверждении исходных обстоятельств. В заключении обосновываются технические признаки текущего ремонта и связь каждой исследованной суммы с восстановительными работами. Материалы передаются для оценки расходов по статьям 252 и 260 НК РФ. Сам факт дорогой отделки не заменяет доказательств реконструкции.
Пример 2. Капитальный ремонт покрытия здания
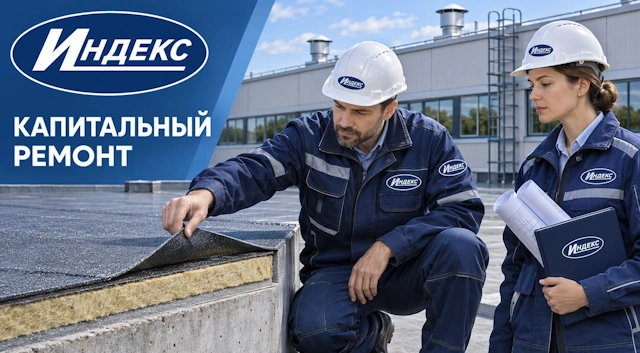
В составе работ стоимостью 8,4 млн руб. по проекту заменены отдельные поврежденные несущие элементы покрытия на аналогичные и восстановлены кровельные слои. Геометрия здания сохранена, несущая система в целом не заменялась.
Что исследуют эксперты ИНДЕКС. Определяют конструктивную роль замененных элементов, проверяют проект, акты скрытых работ, материалы обследования и состояние до и после. Отдельно оценивают наличие иных изменений, способных повлиять на квалификацию.
Результат при подтверждении этих фактов. Обосновываются признаки капитального ремонта по пункту 14.2 статьи 1 ГрК РФ. Вывод связан с характером вмешательства в отдельные несущие элементы. Замена только кровельного покрытия не дает такого вывода автоматически: для нее отдельно проверяются условия постановления № 2120. Налоговый учет и допустимость оплаты из субсидии рассматриваются самостоятельно.
Пример 3. Пристройка в смете на ремонт по гранту
Грант предусматривает текущий ремонт помещений. В отчет включены восстановление отделки на 1,5 млн руб. и устройство пристройки на 0,9 млн руб. Общая сумма составляет 2,4 млн руб.
Что исследуют эксперты ИНДЕКС. Сравнивают планы и параметры здания до и после, проверяют конструктивные решения пристройки и связь затрат с каждым этапом. Возможность отдельного учета отделки устанавливают с учетом ее самостоятельности: отделка новой пристройки относится к связанному с ней комплексу.
Результат. При подтвержденной самостоятельности указанных работ ремонтные позиции отделяются от затрат на увеличение площади и объема здания. 0,9 млн руб. выделяются для самостоятельной оценки по условиям гранта. Заключение не изменяет назначение финансирования и не заменяет согласование допустимых изменений с грантодателем.
Пример 4. Проверка смешанных расходов по субсидии
Учреждение представило отчет на 8,0 млн руб. по соглашению, предусматривающему капитальный ремонт кровли и существующей системы отопления корпуса А. Исследование непересекающихся позиций дает следующую картину.
| Группа расходов | Сумма без НДС | Результат исследования |
|---|---|---|
| Капитальный ремонт | 6 000 000 руб. | Подтверждены технические признаки капремонта и связь с указанным мероприятием |
| Пристройка | 1 200 000 руб. | Установлены признаки реконструкции; отнесение к разрешенному капремонту не подтверждено |
| Самостоятельное офисное оборудование | 300 000 руб. | Приобретение не предусмотрено исследованным перечнем расходов |
| Затраты с нераскрытым составом | 500 000 руб. | Документов недостаточно для подтверждения состава и классификации |
| Всего | 8 000 000 руб. | 6 млн руб. технически подтверждены; по 2 млн руб. выявлены разные замечания |
Результат. Заказчик получает ведомость с основаниями по каждой группе. Сумма 2 млн руб. не объявляется автоматически нецелевым использованием или суммой возврата. Отдельно запрашиваются документы по 500 тыс. руб., а правовые последствия остальных расхождений оцениваются по соглашению. Подтверждение капремонта на 6 млн руб. также не означает проверки всех закупочных, финансовых и отчетных условий.
Как ИНДЕКС проводит исследование
- Определяет предмет. Уточняем объект, спорные позиции, период выполнения работ, налоговый либо бюджетный вопрос и форму результата.
- Собирает сведения о состоянии до и после. Сопоставляем проекты, технические планы, дефектные ведомости, исполнительные документы и фотографии.
- Проводит обследование при необходимости. Фиксируем доступные конструкции, обмеры, признаки вмешательства и ограничения осмотра. Необходимость вскрытий и инструментальных исследований определяется отдельно.
- Классифицирует работы. Проверяем технические признаки каждого самостоятельного комплекса и их соответствие применимым нормам.
- Исследует суммы. Сопоставляем объемы, стоимость, приемку и оплату; распределяем общие расходы по объясненной методике.
- Готовит заключение. Формулируем ответы на вопросы, прилагаем таблицы, расчеты и доказательства; указываем пределы выводов.
Если требуется обследование зданий и сооружений, программу и применимые положения ГОСТ 31937-2024 выбирают по объекту и заданию. Для работ прошлых периодов отдельно определяют редакции норм, подлежащие применению на соответствующие даты.
Какие документы подготовить
| Для любого исследования | Дополнительно для налогового спора | Дополнительно для гранта или субсидии |
|---|---|---|
| Договор, задание, дополнительные соглашения, локальные и сводные сметы | Акт проверки, требования, пояснения, спорные суммы и налоговые периоды | Порядок или решение о предоставлении средств, соглашение и приложения |
| Проект, технический паспорт или планы до и после работ | Инвентарные карточки, регистры учета, данные о стоимости и амортизации | Утвержденная смета расходов, перечень объектов и мероприятий |
| Дефектные ведомости, акты обследования, фотографии | Учетная политика, сведения о ремонтном резерве, договор аренды при необходимости | Отчеты о расходах и результатах, согласованные изменения, замечания органа |
| Акты приемки, исполнительные схемы, акты скрытых работ, документы об оплате | Документы о технологическом назначении, мощностях и нагрузках | Сведения о сроках, софинансировании, допустимости НДС и платежных ограничениях |
Представьте имеющиеся материалы и обозначьте отсутствующие. По результатам первичного изучения формируется адресный перечень дополнительных документов. Если исходное состояние или скрытые работы не удается достоверно восстановить, это отражается в выводах.
Что получает заказчик
Основной результат — мотивированное экспертное заключение с описанием объекта, исходных материалов, методов, установленных обстоятельств и ответами на поставленные вопросы. К нему прилагаются классификационная ведомость работ, расчет распределения затрат и материалы, подтверждающие выводы.
Для гранта или субсидии составляется отдельная таблица: расходная позиция, ее техническое содержание, пункт соглашения, сумма, подтверждающие документы и обнаруженные расхождения. Такая форма помогает подготовить пояснения к отчету и предметно ответить на замечания проверяющего органа.
При необходимости работу можно дополнить контролем целевого расходования средств в согласованном объеме. Для судебного дела вопросы и оформление определяются процессуальным назначением судебной строительной экспертизы.
Образец экспертного заключения
Редактируемая форма содержит поля для объекта и основания исследования, вопросы эксперту, реестр документов, таблицу параметров до и после, классификацию работ, отдельный расчет стоимости и НДС, сопоставление с условиями финансирования и итоговые выводы. В конце приведен пример заполнения расчета на 8 млн руб.
Word · форма для заполнения и демонстрационный расчет
Форма предназначена для внесудебного исследования. Она не создает статус судебной экспертизы только своим названием. Границы вопросов эксперту и статус внесудебных материалов раскрыты в пунктах 8, 12 и 13 Постановления Пленума ВАС РФ от 04.04.2014 № 23. Решение о принятии отчета или разрешении спора принимает компетентный орган либо суд.
Стоимость и сроки экспертизы
Стоимость и срок определяются после изучения задания и материалов. На них влияют число объектов, объем сметы, доступность исходных сведений, необходимость выезда, обмеров и вскрытий, количество самостоятельных комплексов и глубина расчетной части. Для предложения достаточно направить описание задачи, смету и документы, в которых изложены замечания.
ИНДЕКС работает с 1995 года. Мы объединяем исследование строительных решений и затрат, чтобы заказчик мог проследить путь от спорной суммы до конкретной работы и ее документального обоснования.
Ответы на частые вопросы
Можно ли определить вид работ по названию договора
Название — один из исходных документов. Вывод строится на фактическом содержании, техническом результате и применимых критериях. При несоответствии названия и выполненных работ расхождение необходимо отразить.
Замена инженерных сетей всегда является капитальным ремонтом
Нет. Проверяют состав и масштаб вмешательства: отдельные элементы в предусмотренных случаях могут относиться к текущему ремонту, комплекс восстановления системы — иметь признаки капремонта, а связанные изменения — требовать иной квалификации. Налоговые признаки модернизации исследуют отдельно.
Можно ли списать весь капитальный ремонт в одном налоговом периоде
Для налога на прибыль порядок рассматривается по статьям 252, 260 и 324 НК РФ с учетом ремонтного резерва и конкретных обстоятельств. Бухгалтерское отражение проверяется самостоятельно. Строительный эксперт не устанавливает право на налоговое уменьшение одной технической формулировкой.
Гарантирует ли заключение принятие отчета по субсидии
Заключение дает доказательства технического содержания работ и исследованных сумм. Орган дополнительно проверяет условия финансирования и отчетности. Экспертиза не заменяет его решение и не изменяет соглашение.
Можно ли провести исследование после завершения работ
Да, если сохранилось достаточно данных. Используются проекты, планы, дефектные ведомости, исполнительные акты, фотографии и обследование доступных частей. Невозможность проверить скрытые работы либо состояние до ремонта ограничивает выводы.
Нужно ли сначала получить замечания проверяющего органа
Обратиться можно до расходования средств: при подготовке задания, сметы, заявки или изменений проекта. Это позволяет заранее сопоставить технически необходимые работы с разрешенными направлениями финансирования.
Направьте в ИНДЕКС смету и описание спорной ситуации. Укажите объект, период работ и цель исследования — налоговый спор, отчет по гранту, субсидии или разделение смешанных затрат. По этим данным можно определить состав экспертизы и необходимые материалы.
+7 (495) 786-35-11 · +7 (800) 777-79-63 · info@indeks.ru
Нормативные ссылки проверены 6 ноября 2026 года. При исследовании конкретного спора учитываются редакции норм, действовавшие в соответствующие периоды, и специальные условия финансирования.